Le mécénat d’entreprise permet de soutenir une cause d’intérêt général tout en bénéficiant, sous conditions, d’une réduction d’impôt. Pour une PME, la démarche repose sur quelques vérifications concrètes : choisir un organisme éligible, définir une contribution cohérente et conserver la preuve de chaque étape.
Le mécénat d’entreprise repose sur un don sans retour commercial équivalent
Une entreprise mécène apporte un soutien financier, matériel ou humain à un organisme d’intérêt général. En échange, elle ne doit pas recevoir une prestation publicitaire ou commerciale d’une valeur équivalente au don. Une mention du nom de l’entreprise, des remerciements ou une visibilité mesurée peuvent accompagner le partenariat, à condition de ne pas devenir son objectif principal.
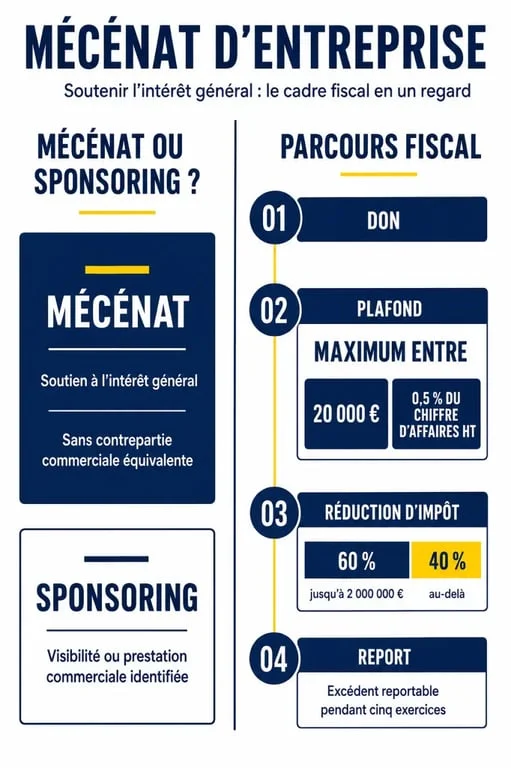
Cette distinction sépare le mécénat du sponsoring et du parrainage. Le mécénat répond à une logique de soutien. Le sponsoring achète une visibilité ou une prestation identifiée. La qualification du partenariat a des conséquences fiscales, comptables et contractuelles. Il vaut donc mieux la clarifier avant le premier versement.
| Dispositif | Logique principale | Contrepartie attendue |
|---|---|---|
| Mécénat | Soutenir l’intérêt général | Pas de contrepartie équivalente |
| Sponsoring ou parrainage | Promouvoir l’entreprise | Visibilité, communication ou prestation identifiée |
Choisir la forme de don adaptée au projet
Numéraire, nature ou compétences
Le don en numéraire est le plus simple à organiser : il peut prendre la forme d’un virement, d’un chèque ou d’un versement récurrent. Le don en nature peut porter sur du matériel, des produits, un véhicule ou la mise à disposition d’un local. Le mécénat de compétences consiste à confier à une association le temps de travail d’un salarié. Celui-ci peut, par exemple, l’aider sur son site internet, sa comptabilité ou l’organisation d’un événement.
Pour les dons en nature et les dons de compétences, la valeur retenue correspond au coût de revient. Lorsqu’un salarié est mis à disposition, ce coût inclut notamment sa rémunération et les charges sociales associées. L’entreprise doit donc prévoir un relevé des heures, une mission précise et un suivi interne fiable.
Je conseille de commencer par un test sur quatre semaines : un besoin délimité, un interlocuteur de chaque côté et un point de bilan final. Une PME peut, par exemple, mettre un salarié à disposition pour structurer le fichier de contacts d’une association locale. Ce format permet de vérifier rapidement si les compétences proposées répondent réellement à un besoin opérationnel.
Vérifier l’entreprise et l’organisme avant de verser le don
La réduction d’impôt concerne les entreprises soumises à l’impôt sur le revenu ou à l’impôt sur les sociétés, lorsqu’elles relèvent d’un régime réel d’imposition. Le bénéficiaire doit en principe être un organisme sans but lucratif, à gestion désintéressée, qui poursuit un objectif d’intérêt général. Les associations, les fondations reconnues d’utilité publique et les fonds de dotation peuvent notamment entrer dans ce cadre.
Un don direct à une personne physique n’ouvre pas droit au dispositif. L’organisme peut être établi en France ou, sous conditions, dans l’Union européenne ou l’Espace économique européen. Avant tout engagement, demandez-lui s’il est habilité à délivrer un reçu fiscal. En cas de doute sur son éligibilité, un rescrit fiscal peut aider à sécuriser sa position.
Le choix du bénéficiaire gagne à partir d’un besoin concret. Avant de sélectionner une cause uniquement parce qu’elle est visible, cartographiez les ressources disponibles dans l’entreprise : véhicules inutilisés certains jours, expertise informatique, surplus de production ou réseau local. Cette méthode évite le don difficile à exploiter et donne à l’association un apport réellement mobilisable.
Calculer la réduction d’impôt sans confondre réduction et crédit d’impôt
Le mécénat ouvre droit à une réduction d’impôt. Celle-ci diminue l’impôt dû au titre de l’année du don. Il ne s’agit pas d’un crédit d’impôt automatiquement remboursé lorsque l’impôt est insuffisant. Le taux est de 60 % jusqu’à 2 000 000 € de versements, puis de 40 % pour la fraction supérieure.
Le montant des dons pris en compte est plafonné au plus élevé des deux seuils suivants : 20 000 € ou 0,5 % du chiffre d’affaires annuel HT. L’excédent peut être reporté sur les cinq exercices suivants, dans le respect des plafonds applicables à chaque exercice.
Exemple : une entreprise réalisant 6 000 000 € de chiffre d’affaires HT effectue 50 000 € de dons. Son plafond atteint 30 000 €, car 0,5 % de son chiffre d’affaires représente cette somme. La réduction immédiate s’élève donc à 18 000 €, soit 60 % de 30 000 €. Les 20 000 € restants peuvent être reportés.
Le calcul doit être réalisé à partir du montant éligible, et non du montant total versé lorsque le plafond est dépassé. Cette vérification permet d’éviter une estimation trop élevée de l’avantage fiscal dès la préparation de la déclaration.
Formaliser, justifier et déclarer le mécénat
La convention de mécénat n’est pas obligatoire, mais je la recommande dès qu’il existe un don en nature, des salariés mobilisés ou un engagement récurrent. Elle précise l’objet du don, sa valorisation, le calendrier, les responsabilités de chacun et les modalités de communication. Elle limite ainsi le risque qu’un partenariat utile soit ensuite interprété comme une prestation commerciale.
- Conservez la convention, le reçu fiscal, les preuves de versement et les éléments de valorisation.
- Demandez au bénéficiaire un reçu fiscal correspondant au don effectivement reçu.
- Reportez la réduction dans la déclaration annuelle de résultats avec le formulaire 2069-RCI-SD et utilisez la fiche d’aide au calcul 2069-M-FC-SD.
- Au-delà de 10 000 € de dons sur un exercice, une déclaration complémentaire est requise selon les modalités applicables.
Les formulaires et les règles détaillées sont disponibles sur le site officiel Entreprendre.Service-Public.fr. Une vérification avant la clôture comptable reste prudente : le reçu fiscal ne corrige pas, à lui seul, une valorisation imprécise ou un organisme non éligible.