La micro-entreprise n’est pas une forme juridique distincte de l’entreprise individuelle. C’est une entreprise individuelle qui relève, sous conditions, d’un régime fiscal et social simplifié. Le choix porte donc surtout sur la manière de calculer l’impôt, les cotisations et le bénéfice. Votre activité génère-t-elle peu de dépenses, ou devez-vous financer des achats, du matériel et des investissements ?
Une même entreprise individuelle, deux façons de calculer
Dans les deux cas, vous exercez seul, sans capital social ni associé. La déclaration s’effectue via le Guichet unique et l’activité est inscrite au Registre national des entreprises. Le patrimoine professionnel est séparé du patrimoine personnel, sous réserve des exceptions prévues par la loi.
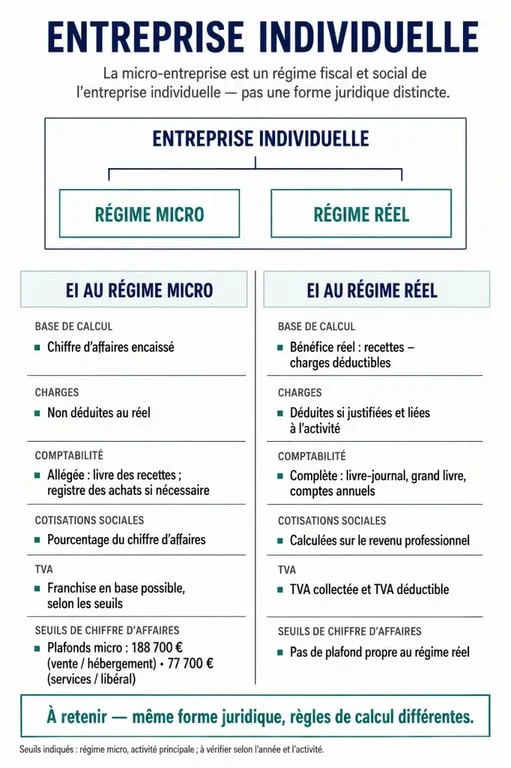
La différence tient au régime choisi. La micro-entreprise relève du régime micro-fiscal et du régime micro-social. L’entreprise individuelle dite « classique » relève généralement d’un régime réel d’imposition : réel simplifié ou normal pour les bénéfices industriels et commerciaux (BIC), déclaration contrôlée pour les bénéfices non commerciaux (BNC).
| Critère | Micro-entreprise | Entreprise individuelle au réel |
|---|---|---|
| Base de calcul | Chiffre d’affaires encaissé | Recettes moins charges réelles |
| Charges professionnelles | Non déductibles individuellement | Déductibles si elles sont justifiées |
| Comptabilité | Livre des recettes et registre des achats selon l’activité | Comptabilité plus complète |
| Cotisations sociales | Calculées sur les encaissements | Calculées selon le revenu professionnel |
| Chiffre d’affaires | Plafonné pour rester au régime micro | Pas de plafond propre au régime réel |
| TVA | Franchise possible sous conditions | TVA généralement facturée et récupérable |
Charges, impôt et cotisations : le point qui tranche
En micro, l’administration applique un abattement forfaitaire
Le micro-entrepreneur ne déduit pas ses dépenses une par une. Pour calculer son bénéfice imposable, l’administration applique un abattement sur le chiffre d’affaires hors taxes : 71 % pour certaines activités de vente, 50 % pour les autres activités BIC et 34 % pour les BNC et activités libérales. Cet abattement est censé représenter les frais professionnels.
Le régime est intéressant lorsque les dépenses réelles restent inférieures à cet abattement. À l’inverse, un artisan qui achète beaucoup de matières premières, un commerçant qui constitue un stock ou un consultant qui investit dans du matériel peut être pénalisé. Ses dépenses réelles ne réduisent pas davantage le revenu imposable.
Au réel, le bénéfice dépend des charges engagées
En entreprise individuelle au réel, vous déduisez les dépenses nécessaires à l’activité lorsqu’elles sont justifiées : achats, logiciels, assurance, sous-traitance, matériel ou frais professionnels admissibles. Le bénéfice imposable correspond alors plus directement à la rentabilité de l’entreprise.
Pour comparer les deux régimes, partez de votre modèle économique. Une activité avec peu d’achats et peu d’équipement est plus simple à suivre en micro-entreprise. Avec du stock, des avances fournisseurs, des amortissements ou des déplacements fréquents, le suivi des dépenses devient nécessaire pour distinguer le chiffre d’affaires encaissé de l’argent réellement disponible.
Les cotisations micro-sociales sont également calculées sur le chiffre d’affaires encaissé. Les taux indiqués sont de 12,3 % pour la vente de marchandises et de 21,2 % pour certaines prestations de services BIC et locations meublées. Lorsque le chiffre d’affaires est nul, aucune cotisation sociale n’est généralement due, sauf option pour des cotisations minimales.
Seuils, TVA et obligations à anticiper
Le régime micro est encadré par des seuils de chiffre d’affaires. Pour 2026, ils s’élèvent à 203 100 € pour la vente de marchandises et certaines activités assimilées, et à 83 600 € pour les prestations de services, les locations d’habitation meublées et les activités libérales. Un dépassement ponctuel n’a pas forcément les mêmes conséquences qu’un dépassement répété. Il faut donc suivre le chiffre d’affaires dès que l’activité accélère.
La TVA obéit à ses propres seuils. La franchise en base est indiquée à 85 000 € pour l’achat-revente et à 37 500 € pour les prestations de services, avec des seuils majorés de 93 500 € et 41 250 €. En sortant de la franchise, vous devez facturer et déclarer la TVA. Vous pouvez alors récupérer celle payée sur les dépenses éligibles.
La micro-entreprise réduit la tenue administrative, mais elle ne supprime pas les obligations. Il faut déclarer le chiffre d’affaires, conserver les justificatifs, établir des factures conformes et respecter les qualifications requises lorsque l’activité est réglementée. La cotisation foncière des entreprises peut aussi s’appliquer. Une exonération est mentionnée lorsque le chiffre d’affaires annuel ne dépasse pas 5 000 €.
Choisir selon votre modèle économique, pas selon la simplicité seule
La micro-entreprise convient souvent pour tester une activité de service, exercer une mission complémentaire ou démarrer avec peu de dépenses. Elle permet de suivre rapidement la demande et les encaissements, avec une gestion comptable allégée.
L’entreprise individuelle au réel mérite d’être étudiée si vous prévoyez des investissements, une forte part d’achats, une marge réduite ou un développement au-delà des seuils micro. Elle demande davantage de rigueur, mais donne une lecture plus précise du résultat.
Vous pouvez réaliser une première comparaison sur quatre semaines. Relevez vos encaissements prévisionnels, vos achats, vos frais récurrents et vos investissements. Une professionnelle qui facture des prestations sans stock n’aura pas le même arbitrage qu’un artisan dont les matériaux représentent une part importante de chaque vente. Comparez ensuite le montant de vos charges estimées avec l’abattement forfaitaire correspondant à votre activité.
Passer du régime micro au réel sans changer d’activité
Il est possible de passer de la micro-entreprise à un régime réel tout en restant entrepreneur individuel. Cette évolution devient pertinente lorsque les charges augmentent, que la TVA prend une place importante dans la gestion ou que le chiffre d’affaires dépasse durablement les limites du régime micro.
Ce changement de régime ne crée pas une société. Une SASU ou une EURL répond à une autre logique, notamment si vous souhaitez vous associer, organiser différemment votre rémunération ou préparer une structuration plus large.
Avant toute option fiscale, vérifiez les règles applicables à votre activité auprès de l’Urssaf, d’impots.gouv.fr ou d’un professionnel du chiffre. Le régime adapté dépend de votre marge, du niveau de vos charges, de vos investissements et de vos perspectives de développement.